Domain hochzeitszug.de kaufen?
Wir ziehen mit dem Projekt
hochzeitszug.de um.
Sind Sie am Kauf der Domain
hochzeitszug.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hochzeitszug.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
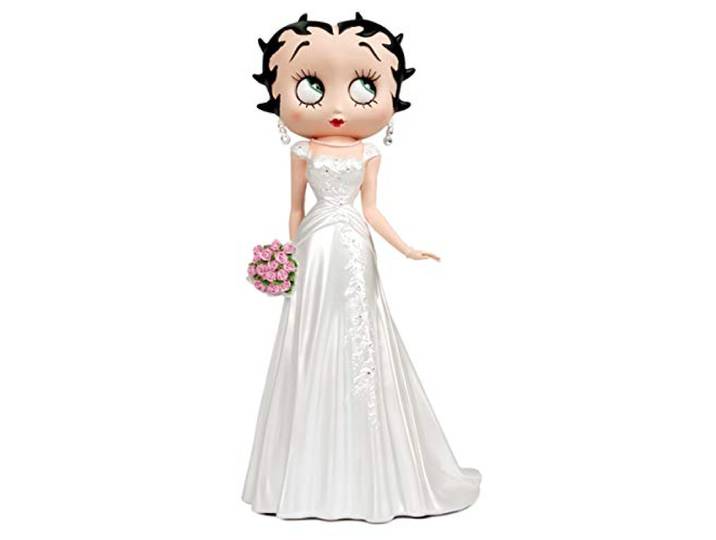
Betty Boop – Braut – Weiß Hochzeit Kleid – Sammelfigur – 32 cm<p>Die <strong>Betty Boop Brautfigur</strong> ist ein einzigartiges <strong>Sammelobjekt</strong>, das die ikonische Figur in einem eleganten <strong>weißen Hochzeitskleid</strong> präsentiert. Mit einer Höhe von 32 cm ist diese offiziell lizenzierte Figur ein absolutes Muss für jeden Fan und Sammler. Jede Figur ist mit dem offiziellen <strong>Betty Boop-Logo</strong> geprägt, was ihre Authentizität unterstreicht und sie zu einem besonderen Highlight in deiner Sammlung macht.</p><p>Das detailreiche Design der Figur fängt den Charme und die Anmut von Betty Boop perfekt ein. Ihr strahlendes Lächeln und die liebevoll gestalteten Details des Hochzeitskleides verleihen der Figur einen besonderen Glanz. Diese Brautfigur ist nicht nur ein Blickfang, sondern auch ein Ausdruck von Nostalgie und Stil, der die Herzen von Sammlern und Liebhabern gleichermaßen erobert.</p><p>Ob als dekoratives Element in deinem Zuhause oder als besonderes Geschenk für einen Betty Boop-Fan, diese Figur wird sicherlich bewundernde Blicke auf sich ziehen. Lass dich von der zeitlosen Eleganz und dem einzigartigen Charakter dieser <strong>Betty Boop Figur</strong> verzaubern und bereichere deine Sammlung mit diesem außergewöhnlichen Stück.</p>82,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Moni Spielzeug Zug 958, Kugelbahn, 3 bunte Bälle, Musik- und Lichtfunktion gelbDer Spielzug 958, Kugelbahn von Moni, wird bei Kindern ab 18 Monaten für jede Menge Spielspaß sorgen. Während der Zug durch das Kinderzimmer fährt, spielt er auf Knopfdruck Melodien und Geräusche. Im Lieferumfang sind drei bunte Bälle enthalten, die durc48,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **


Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
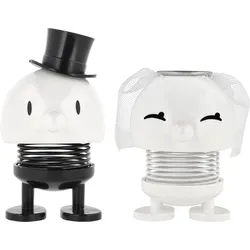
Weeding Kleine Figuren Braut und Bräutigam 2 St.Eine Hochzeit ist ein besonderer Moment, voller Freude und Lächeln. Möchten Sie, dass diese positiven Emotionen die Braut und den Bräutigam noch lange nach der Zeremonie begleiten, oder sind Sie auf der Suche nach einem schönen Touch für Ihre eigene Hochzeit? Lernen Sie die entzückenden Weeding Bride and Groom 2 pcs Figuren von Hoptimist kennen, die für viel Optimismus sorgen werden! Vorteile: Mit ihrem unverwechselbaren, fröhlichen Design sind sie das perfekte Symbol für Glück und Optimismus für die frisch Vermählten. Die Figuren sind aus langlebigen Materialien (ABS und Stahl) gefertigt und werden Ihnen jahrelang Freude bereiten und Sie an Ihren besonderen Tag erinnern. Dank ihres federbelasteten Designs werden sie durch eine leichte Berührung in Bewegung gesetzt und verleihen jedem Raum einen lustigen und dynamischen Touch. Sie sind eine hübsche Dekoration auf dem Hochzeitstisch, der Kommode oder dem Regal und zaubern ein Lächeln auf die Gesichter der Gäste und Haushaltsmitglieder. Sie sind die perfekte Geschenkidee zur Hochzeit oder eine Ergänzung zu einem größeren Geschenk, an das man sich gerne erinnert. Dank ihrer geringen Größe können sie überall platziert werden, sogar auf einer Hochzeitstorte! Gut zu wissen: Die von Hans Gustav Ehrenreich entworfenen Hoptimist-Figuren sind zu einer Ikone des dänischen Designs geworden. Diese charmanten Figuren sind eine kleine Geste, die ein großes Lächeln hervorrufen kann. Lassen Sie die Weeding Bride and Groom 2 pcs Figuren von Hoptimist zu einem fröhlichen Symbol der Liebe und des Glücks werden, das das Brautpaar jeden Tag begleitet.34,78 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Betty Boop – Braut – Weiß Hochzeit Kleid – Sammelfigur – 32 cm<p>Die <strong>Betty Boop Brautfigur</strong> ist ein einzigartiges <strong>Sammelobjekt</strong>, das die ikonische Figur in einem eleganten <strong>weißen Hochzeitskleid</strong> präsentiert. Mit einer Höhe von 32 cm ist diese offiziell lizenzierte Figur ein absolutes Muss für jeden Fan und Sammler. Jede Figur ist mit dem offiziellen <strong>Betty Boop-Logo</strong> geprägt, was ihre Authentizität unterstreicht und sie zu einem besonderen Highlight in deiner Sammlung macht.</p><p>Das detailreiche Design der Figur fängt den Charme und die Anmut von Betty Boop perfekt ein. Ihr strahlendes Lächeln und die liebevoll gestalteten Details des Hochzeitskleides verleihen der Figur einen besonderen Glanz. Diese Brautfigur ist nicht nur ein Blickfang, sondern auch ein Ausdruck von Nostalgie und Stil, der die Herzen von Sammlern und Liebhabern gleichermaßen erobert.</p><p>Ob als dekoratives Element in deinem Zuhause oder als besonderes Geschenk für einen Betty Boop-Fan, diese Figur wird sicherlich bewundernde Blicke auf sich ziehen. Lass dich von der zeitlosen Eleganz und dem einzigartigen Charakter dieser <strong>Betty Boop Figur</strong> verzaubern und bereichere deine Sammlung mit diesem außergewöhnlichen Stück.</p>82,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Moni Spielzeug Zug 958, Kugelbahn, 3 bunte Bälle, Musik- und Lichtfunktion gelbDer Spielzug 958, Kugelbahn von Moni, wird bei Kindern ab 18 Monaten für jede Menge Spielspaß sorgen. Während der Zug durch das Kinderzimmer fährt, spielt er auf Knopfdruck Melodien und Geräusche. Im Lieferumfang sind drei bunte Bälle enthalten, die durc48,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Plotterdatei "JGA-Braut"Plotterdatei JGA-Braut. Verleihen Sie Ihren kreativen Projekten mit unserer Plotterdatei einen einzigartigen Touch! Dieses vielseitige Bundle ist perfekt geeignet für Plotter von Cricut, Brother, Silhouette & Co.Die Plotterdatei enthält sechs verschiedene Designs. Ob auf Taschen, T-Shirts, Kissen oder anderen Untergründen– mit diesen Schriftzügen kreieren Sie individuelle und wunderschöne Unikate.Sie erhalten die Datei als SVG, DXF und JPEG-Datei im praktischen ZIP-Ordner zusammengefasst. Die JPEG-Datei dient als Vorschau der Motive und als Entgitterhilfe.Hinweis:Bitte beachten Sie, dass Sie eine Plotterdatei zum Download erwerben und kein fertiges Produkt.2,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.